
Криптовалюта в России в 2026–2027 годах: новые правила, P2P, налоги и риски

Российский крипторынок переходит к модели с регулируемыми посредниками: брокерами, организациями обмена и цифровыми депозитариями. Основные положения Федерального закона от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступили в силу 1 сентября 2026 года. Переход происходит поэтапно: согласно разъяснениям Банка России, ключевой рубеж для прямых P2P-сделок между физическими лицами наступит 1 июля 2027 года. Источники: обзор ЦБ о вступлении законов в силу, разъяснения ЦБ о P2P.
Для владельца Bitcoin, Ethereum или USDT это означает, что оценивать придётся всю цепочку: где куплен актив, кто проводит расчёт, куда разрешён перевод, какие документы останутся после сделки и кто рассчитывает налог. Удобный интерфейс обменника или кошелька отвечает только на часть этих вопросов.
Разбираем, как меняется рынок, почему банковские проверки возникают уже сейчас и какие последствия новая инфраструктура может иметь для частного инвестора, трейдера и бизнеса.
Что нужно знать о криптовалюте в России: короткий ответ
- Общего запрета на владение криптовалютой нет. Но правила хранения, покупки, продажи и переводов нужно рассматривать отдельно.
- По разъяснению Банка России, прямые P2P-сделки между физлицами допустимы только до 1 июля 2027 года. После этой даты для обычных сделок резидентов требуется регулируемый посредник; специальные исключения нельзя распространять на любые операции.
- В тексте Указания Банка России № 7441-У предусмотрен предел покупок через одного брокера: 300 тысяч рублей за календарный год для резидента, который не является квалифицированным инвестором. Дата начала применения указания по использованным источникам не подтверждена. Речь идёт о сумме покупок, а не о стоимости оставшегося портфеля.
- Оплата товаров и услуг криптовалютой внутри России по-прежнему запрещена. Рублёвый платёж через сервис с конвертацией требует отдельной оценки его договорной и расчётной схемы.
- Банковские ограничения по 115-ФЗ и 161-ФЗ имеют разные основания. Любая задержка перевода не означает автоматического запрета на криптовалютную сделку.
- Для налогового учёта важны документы о приобретении и продаже активов. Наличие посредника само по себе ещё не означает, что он удержал НДФЛ за клиента.
Для каждой операции важны её участники, способ расчёта и дата совершения. Право владеть активом само по себе не определяет, какие переводы и сделки с ним разрешены.
Содержание
- Что нужно знать о криптовалюте в России: короткий ответ
- Какой закон регулирует криптовалюту и почему важны разные даты
- Кто участвует в регулируемом крипторынке
- Что будет с P2P: покупкой криптовалюты напрямую у другого человека
- Какой лимит покупок предусмотрен и кому доступны криптоактивы
- Личный кошелёк и зарубежная биржа: что важно не перепутать
- Почему банк может остановить перевод уже в 2026 году
- Что делать, если перевод или доступ к счёту уже ограничен
- Налоги на криптовалюту: что считать доходом и зачем подтверждать расходы
- Какие документы хранить после покупки и продажи криптовалюты
- Будут ли обменники удерживать налог и что означает ФИФО
- Можно ли платить криптовалютой в России и помогает ли QR-код
- Какие риски сохраняются у Bitcoin, Ethereum и USDT
- Что новое регулирование означает для трейдера и бизнеса
- Как выбрать посредника и подготовить свою историю операций
- Как может измениться российский крипторынок: аналитическая оценка
- Частые вопросы
- Источники и документы
Какой закон регулирует криптовалюту и почему важны разные даты
Основные положения закона № 282-ФЗ действуют с 1 сентября 2026 года, но у отдельных требований есть другие сроки. Дату подписания закона, начало работы посредника и введение ограничения на конкретную операцию необходимо различать.
Федеральный закон № 282-ФЗ создаёт общую систему обращения цифровых валют и цифровых прав. Сопутствующий закон № 283-ФЗ согласует с ней другие законодательные нормы. Банк России в августовском обзоре указывает, что оба закона вступили в силу с 1 сентября 2026 года, за исключением положений с отдельными сроками применения. Источник: обзор Банка России.
При этом цифровая валюта и цифровые финансовые активы, или ЦФА, — разные правовые категории. Банк России отдельно подтвердил, что цифровая валюта не относится к ЦФА в понимании закона № 282-ФЗ. Поэтому правила конкретного цифрового финансового актива нельзя автоматически переносить на Bitcoin или Ethereum. Источник: разъяснения ЦБ, вопрос 1.
| Дата | Событие | Практическое значение |
|---|---|---|
| 4 августа 2026 года | Подписан закон № 282-ФЗ | Правила получили форму принятого федерального закона |
| 1 сентября 2026 года | Вступили в силу основные положения | Началось формирование нового регулируемого рынка |
| 6 октября 2026 года | ЦБ сообщил о первых записях в реестрах депозитариев и криптообменников | Появились первые участники новой инфраструктуры |
| 12 октября 2026 года | Обновлены ответы ЦБ о P2P и переводах на личные кошельки | Уточнено применение правил к операциям физлиц |
| 1 июля 2027 года | Ключевая дата для сделок через регулируемых посредников | Прямые P2P-сделки физлиц больше не предусмотрены в разрешённом перечне |
У отдельных категорий участников есть собственные переходные требования. Например, в сообщении о первых включённых в реестры организациях ЦБ назвал срок приведения их деятельности в соответствие с установленными требованиями до 1 сентября 2027 года. Эту дату нельзя подменять сроком изменения правил P2P. Источник: сообщение ЦБ от 6 октября 2026 года.
Перед операцией имеет значение конкретный вопрос: действует ли уже нужная норма и распространяется ли она на выбранный способ расчёта. Заголовок «криптовалюту легализовали» этого не объясняет.
Кто участвует в регулируемом крипторынке
Новая инфраструктура распределяет функции между несколькими видами организаций. Для пользователя они могут выглядеть как единое приложение, но юридически покупка актива, исполнение поручения и учёт прав на него являются разными процессами.
| Участник | Основная роль | Что выяснить клиенту |
|---|---|---|
| Брокер | Исполняет поручения на сделки | Какие операции доступны, как исполняются заявки и формируется отчёт |
| Организация обмена цифровых валют | Покупает и продаёт цифровую валюту в рамках установленного режима | Кто является стороной договора, как определяется курс и производится расчёт |
| Цифровой депозитарий | Ведёт учёт цифровых активов и предоставляет предусмотренные законом услуги доступа | Где учитывается актив, как оформляются переводы и подтверждаются права |
| Управляющий | Совершает операции в рамках доверительного управления | Какие полномочия ему передаются, каковы ограничения стратегии и вознаграждение |
В сообщении от 6 октября 2026 года Банк России указал на включение пяти организаций в реестр цифровых депозитариев и четырёх — в реестр организаций обмена цифровых валют. Это данные на дату публикации, а не постоянное число участников рынка. Источник: Банк России.
Для клиента такая модель может упростить получение отчётов и установление ответственной стороны. Вместо переписки с неизвестным контрагентом появляется договор с определённой организацией.
Одновременно возрастают зависимость от правил посредника и значение его технической инфраструктуры. Если вывод остановлен для проверки, возможность быстро продать актив на другом рынке может оказаться ограниченной. Поэтому качество сервиса определяется не только комиссией, но и тем, насколько понятны сроки, основания задержек и порядок рассмотрения претензий.
Допуск организации на рынок не гарантирует выгодного курса или роста стоимости криптовалюты. Регулирование устанавливает требования к участнику, но не превращает рыночную сделку в безрисковую.
Что будет с P2P: покупкой криптовалюты напрямую у другого человека
P2P, от английского peer-to-peer, — это сделка между пользователями, при которой один передаёт криптовалюту, а другой перечисляет обычные деньги. Если используется платформа с эскроу, она временно удерживает криптоактив до выполнения предусмотренных условий. При этом банковский перевод остаётся отдельной частью расчёта.
Банк России в ответе, обновлённом 12 октября 2026 года, прямо указал: сделки с цифровой валютой непосредственно между физическими лицами возможны только до 1 июля 2027 года. С этой даты такие P2P-операции не предусмотрены перечнем разрешённых сделок без регулируемого посредника. Источник: разъяснения ЦБ, вопрос 5.
Следовательно, утверждение «P2P уже полностью запретили в сентябре 2026 года» неверно передаёт сроки. Но и обещание «переходный период позволяет любую схему» не учитывает других ограничений, банковского контроля и происхождения средств.
Почему эскроу не решает все проблемы
Эскроу помогает урегулировать вопрос передачи криптовалюты в рамках правил платформы. Он не подтверждает, что рубли поступили от законного владельца банковского счёта, и не отменяет возможную проверку банка.
Показателен сценарий с третьим лицом. Продавец криптовалюты ожидает оплату от участника сделки, но получает деньги от другого человека. Этот человек может считать, что оплачивает совершенно иной товар, либо действовать под влиянием мошенников. Продавец видит зачисление и передаёт криптовалюту, хотя экономическая связь между двумя частями расчёта уже нарушена.
История успешных сделок контрагента не объясняет происхождение конкретного платежа. Поэтому для оценки операции важнее совпадение участников и наличие связных подтверждений, чем один рейтинг аккаунта.
Что означает изменение правил для рынка
Ограничение прямых сделок может усилить роль крупных посредников: через них проще объединить проверку клиента, расчёт и отчётность. Это аналитическая оценка возможного изменения рынка. Небольшим сервисам придётся определять, как соответствовать новой модели.
Однако из этого не следует, что к определённой дате исчезнут все иностранные платформы или будет технически заблокирован каждый P2P-канал. Масштаб ограничений, способы исполнения требований и решения зарубежных компаний — отдельные вопросы, требующие самостоятельных подтверждений.
Какой лимит покупок предусмотрен и кому доступны криптоактивы
В опубликованном тексте Указания Банка России от 11 сентября 2026 года № 7441-У предусмотрен предел 300 тысяч рублей за календарный год для покупок резидента, не являющегося квалифицированным инвестором, через одного брокера. Расчёт основан на сумме стоимостей приобретения. Однако дата начала применения этого указания в использованных источниках не подтверждена: описанный параметр нельзя без дополнительного основания называть уже действующим ограничением.
Августовская публикация ЦБ описывала проект, а в сентябре появился текст указания. Сам документ связывает вступление в силу с истечением десяти дней после официального опубликования. Подписание документа ещё не подтверждает наступление этой даты. Источники: августовская публикация ЦБ, текст Указания № 7441-У, пункты 1, 2 и 9.
Почему это ограничение покупок, а не размера портфеля
Предположим, инвестор приобрёл криптовалюту за 180 тысяч рублей, затем полностью продал её за 185 тысяч и позже купил другую на 120 тысяч рублей. Общая стоимость приобретений составила 300 тысяч рублей. Текущая стоимость оставшегося актива при этом может быть значительно меньше.
Этот условный пример показывает механизм, описанный в указании: продажа актива не уменьшает сумму уже совершённых покупок. Для активного трейдера такой принцип чувствительнее, чем для человека, который приобретает актив один раз и долго держит его. Предел приобретений не является банковским порогом, ниже которого проверки переводов исключены.
Согласно общему разъяснению ЦБ, для обеих категорий инвесторов предусмотрено тестирование. Квалифицированным инвесторам открывается более широкий доступ без ограничения суммы, а неквалифицированным — доступ к наиболее ликвидным активам в рамках установленных условий. Источник: Банк России о правилах покупки.
Какие активы названы в документе
В тексте Указания № 7441-У названы Bitcoin и Ethereum, а отдельно — иностранный цифровой инструмент USD Tether, USDT. В октябрьском FAQ ЦБ также связывает возможность допуска USDT к публичному обращению с вступлением этого указания в силу. Поэтому перечисление активов в документе не подтверждает, что их торги уже начались на каждой площадке. Источник: разъяснения ЦБ, вопрос 2.
Самостоятельно оценивать придётся волатильность, ликвидность, комиссии и ограничения переводов. Допуск актива к торгам отвечает на вопрос о возможности его обращения в установленном порядке, но не заменяет анализа самого актива.
Личный кошелёк и зарубежная биржа: что важно не перепутать
Кастодиальная модель означает, что ключи или доступ к операциям контролирует обслуживающая организация. При самостоятельном хранении пользователь отвечает за свои ключи и восстановление доступа. Это техническое различие, которое само по себе не определяет допустимость конкретного перевода по российским правилам.
В ответе от 12 октября 2026 года Банк России указал: перевод с цифрового счёта физического лица на его собственный некастодиальный кошелёк не разрешён в соответствии с частью 9 статьи 31 закона № 282-ФЗ. Разъяснение касается конкретного перевода из регулируемой инфраструктуры. Оно не содержит общего запрета на владение программой-кошельком или на хранение всех ранее приобретённых активов. Источник: разъяснения ЦБ, вопрос 6.
Практическое значение этого ограничения лучше выяснять до покупки. Если план предполагает приобрести актив у российского посредника и немедленно вывести его на свой адрес, технической поддержки нужной сети недостаточно: нужно проверить правовую возможность такого маршрута.
В публикации о новой модели Банк России описывает возможность операций за рубежом с использованием иностранных банковских счетов. Также регулятор сообщает о будущем уведомлении налоговых органов о криптовалюте, учитываемой за рубежом. Срок начала и полный порядок этой отчётности по использованным материалам не установлены; утверждать на их основании, что каждый владелец уже обязан немедленно подать уведомление, нельзя. Источник: Банк России о регулируемом рынке.
При оценке зарубежной операции необходимо отдельно установить статус участников, используемые счета, применимые правила отчётности и ограничения самой платформы. Налоговое резидентство и круг лиц, на которых распространяется конкретное требование финансового законодательства, нельзя определять одной фразой «живёт за границей».
Техническое устройство самостоятельного хранения подробнее рассмотрено в материале «Где хранить Ethereum после покупки: на бирже или в криптокошельке». При выборе способа хранения его следует сопоставлять с актуальными ограничениями на операции.
Почему банк может остановить перевод уже в 2026 году
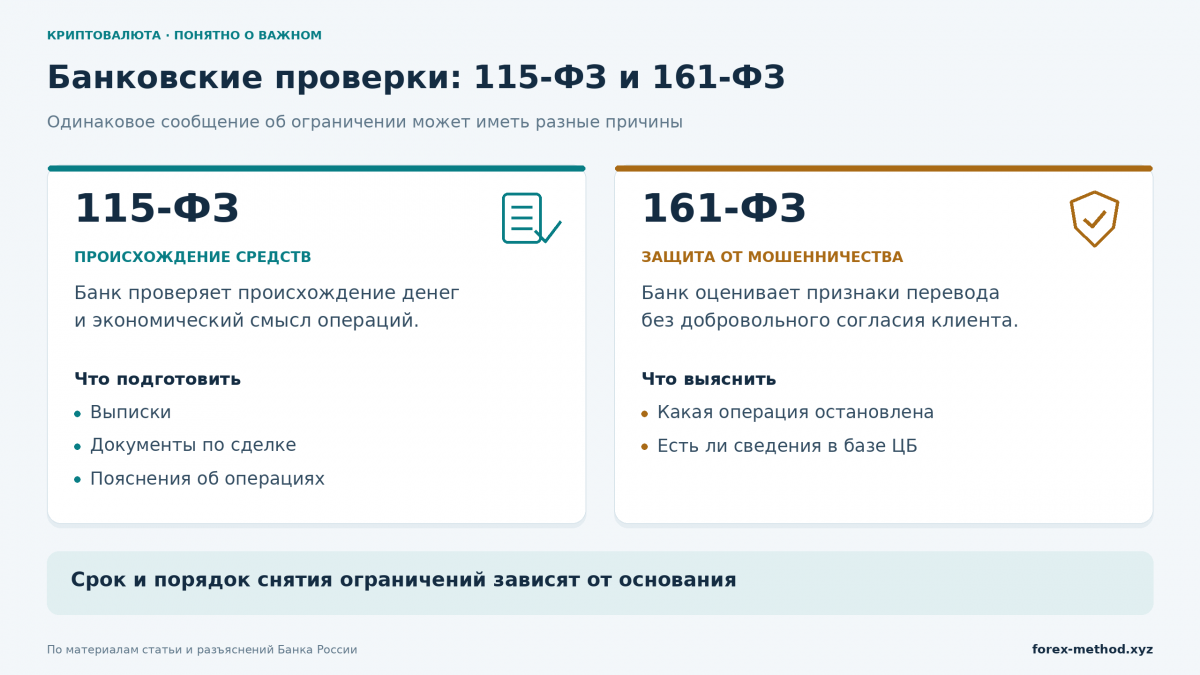
Банк может остановить перевод из-за признаков мошенничества либо запросить пояснения о происхождении денег и смысле операций. Эти процедуры действуют независимо от переходного периода крипторегулирования: допустимость сделки с криптовалютой не отменяет банковского контроля.
С 1 января 2026 года перечень признаков мошеннических переводов расширен с шести до двенадцати. В разъяснении ЦБ названы, в частности, нетипичность операции для клиента, сведения о получателе в соответствующих базах и отдельные признаки изменения доступа к дистанционному обслуживанию. Источник: Банк России о признаках мошеннических переводов.
Однако ограничения могут вводиться по разным основаниям.
| Основание | Что проверяется | Что нужно выяснить у банка |
|---|---|---|
| 161-ФЗ «О национальной платёжной системе» | Признаки мошенничества и операций без добровольного согласия клиента | Какая операция остановлена, есть ли сведения в базе ЦБ, как оспорить ограничение |
| 115-ФЗ о противодействии легализации преступных доходов | Происхождение средств и экономический смысл операций | Какие операции вызвали вопросы и какие пояснения и документы требуются |
Банк России специально обращал внимание банков на необходимость сообщать конкретный закон и норму, на основании которых введены ограничения, и объяснять порядок восстановления обслуживания. Источник: сообщение ЦБ от 26 августа 2025 года.
Отсюда следует практический вывод: сообщение «карта заблокирована» ещё не описывает ситуацию полностью. Нужно различать отказ в отдельном переводе, приостановку операции, ограничение онлайн-банкинга и другие меры. У них могут быть разные последствия и порядок обжалования.
Всегда ли проверка длится 48 часов
Нет. Формулировка «любой подозрительный перевод блокируется минимум на 48 часов» слишком категорична. В официальном FAQ ЦБ предусмотрены разные сценарии, включая подтверждение операции клиентом и особый порядок, если сведения о получателе находятся в базе регулятора. Срок также нельзя автоматически рассчитывать как ровно 48 часов от первого отказа. Источник: FAQ ЦБ о блокировках, вопросы 2, 5 и 6.
Аналогично нельзя переносить сроки антифрод-проверки на любые ограничения по 115-ФЗ. Сначала устанавливается основание меры, затем оцениваются сроки и возможные действия.
Что делать, если перевод или доступ к счёту уже ограничен
Главная задача — восстановить понятную историю операции и получить от банка конкретное объяснение. Попытка хаотично повторять платежи обычно не добавляет ясности ни клиенту, ни проверяющей стороне.
- Получите письменное уведомление об ограничении. Сохраните сообщение банка, дату, сумму и реквизиты операции.
- Уточните правовое основание и объём меры. Важно понимать, остановлен один перевод или ограничен определённый способ распоряжения счётом.
- Запросите перечень необходимых подтверждений. Не подменяйте его предположением о том, какие документы банк «обычно просит».
- Соберите последовательное объяснение: источник денег, покупка криптовалюты, её движение и последующая продажа. Суммы и даты в выписках должны сопоставляться с данными площадки.
- Передайте документы через официальный канал и сохраните подтверждение обращения.
- При несогласии с решением используйте порядок обжалования, предусмотренный для конкретного основания ограничения.
ЦБ различает процедуры по 115-ФЗ и ситуации с включением реквизитов в антифрод-базу. Для оспаривания сведений в базе предусмотрено обращение через обслуживающий банк либо интернет-приёмную Банка России. Универсальная жалоба без указания причины ограничения может не решить исходную проблему. Источник: рекомендации Банка России по обращениям.
Не следует считать прекращение работы карты доказательством утраты денег. Но и обещать, что при любом ограничении всю сумму немедленно выдадут наличными, нельзя: порядок распоряжения средствами зависит от оснований и действующих мер.
Налоги на криптовалюту: что считать доходом и зачем подтверждать расходы
Налоговый вопрос существует независимо от удобства вывода денег. Перевод на банковскую карту — лишь один из возможных этапов. Для учёта важны характер операции, её результат и подтверждённая стоимость актива.
Для физических лиц — налоговых резидентов России ФНС указывает ставки НДФЛ по операциям купли-продажи и иного выбытия цифровой валюты: 13% в пределах порога 2,4 млн рублей и 15% с превышения. Повышенная ставка применяется к превышению, а не автоматически ко всей сумме. Порог относится к соответствующей налогооблагаемой базе за год; его нельзя приравнивать к обороту продаж, размеру портфеля или одному поступлению на карту. Источник: ФНС России.
Доходы от майнинга рассматриваются отдельно и могут относиться к другой совокупности налоговых баз. Поэтому приведённые здесь ставки для купли-продажи нельзя автоматически переносить на доход от добычи криптовалюты.
В разъяснении о декларировании продажи криптовалюты ФНС описывает базу как положительную разницу между доходом от реализации и связанными с приобретением и реализацией документально подтверждёнными расходами. Источник: ФНС о декларировании доходов.
Условный пример расчёта
Инвестор купил цифровой актив за 200 тысяч рублей и продал за 250 тысяч. Допустим, у него есть подтверждение всей стоимости покупки и отсутствуют другие обстоятельства, влияющие на расчёт.
Положительная разница составляет 50 тысяч рублей. Если к ней применима ставка 13%, налог по этому упрощённому примеру составит 6 500 рублей: (250 000 − 200 000) × 13%. Подтверждённая и принятая стоимость приобретения уменьшает базу расчёта.
Это иллюстрация принципа, а не полный расчёт годового обязательства. На итог влияют применимые налоговые базы, другие доходы, особенности конкретных операций и принимаемые расходы.
Почему отсутствие документов увеличивает риск
Блокчейн показывает движение актива, но не всегда подтверждает, сколько рублей за него заплатил конкретный человек. Банковская выписка показывает перевод денег, но без других данных может не объяснять, какую криптовалюту и в каком количестве приобрели.
Поэтому отдельно взятый скриншот или хеш транзакции редко описывает всю хозяйственную историю. Чем больше несвязанных площадок, посредников и наличных расчётов, тем сложнее восстановить стоимость приобретения.
Документы полезно сохранять в момент сделки. Через год сервис может изменить интерфейс, контрагент — удалить переписку, а выгрузка — перестать содержать нужные поля. Это организационный риск, который не зависит от будущего курса Bitcoin или Ethereum.
Какие документы хранить после покупки и продажи криптовалюты
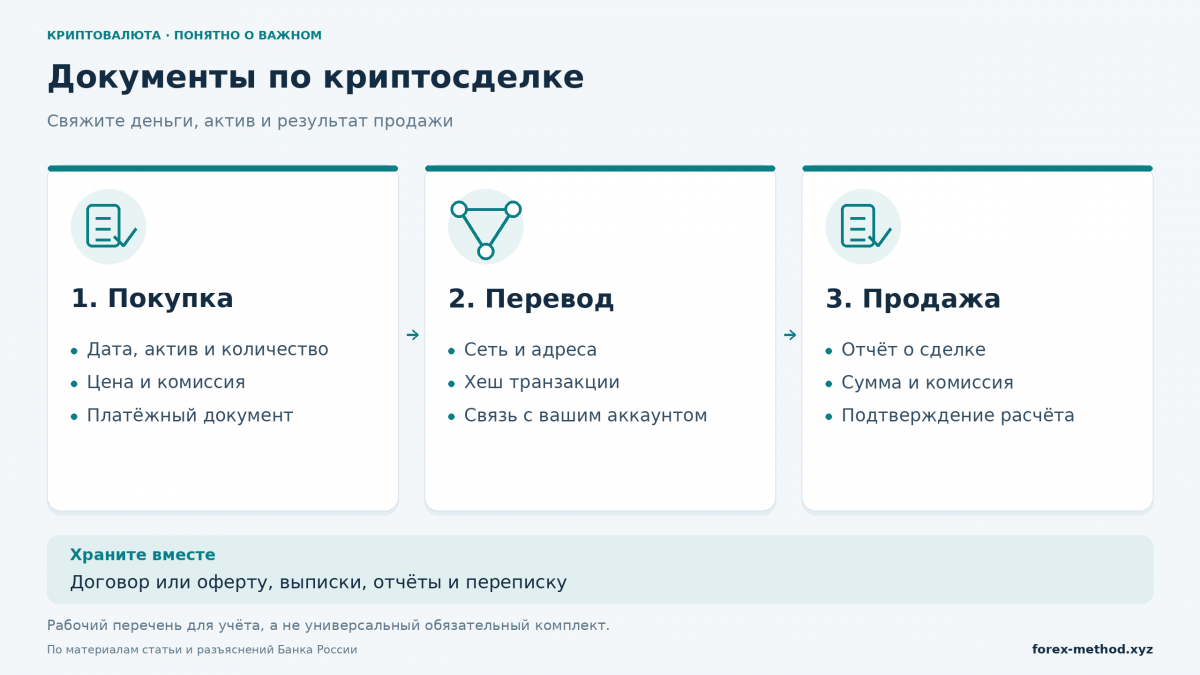
Рабочий архив должен позволять сопоставить три элемента: движение обычных денег, приобретение или продажу актива и его перемещение между адресами.
Для такой сверки полезны:
- отчёты площадки с датой, активом, количеством, ценой и идентификатором сделки;
- банковские выписки и платёжные документы;
- договор, оферта или подтверждение условий обмена;
- сведения о комиссиях;
- адреса отправителя и получателя, сеть и хеш транзакции;
- документы, связывающие используемый аккаунт с владельцем;
- переписка по спорной операции и ответы поддержки.
Это перечень для организации учёта, а не универсальный установленный законом комплект, который гарантированно примут во всех ситуациях. Значение каждого документа определяется содержанием и связью с конкретной операцией.
Удобно вести единый журнал: дата, площадка, операция, количество актива, рублёвая стоимость, комиссия и ссылка на подтверждение. Перевод между собственными адресами стоит обозначать отдельно, чтобы при сверке не принять его за новую покупку или продажу.
При самостоятельном декларировании общий срок представления 3-НДФЛ — не позднее 30 апреля следующего года, а уплаты рассчитанного налога — не позднее 15 июля. Эти сроки приведены в разъяснении ФНС; применимость обязанности, возможные переносы и наличие налогового агента проверяются для конкретного года и ситуации. Источник: ФНС России.
Будут ли обменники удерживать налог и что означает ФИФО
В обсуждении нового рынка часто объединяют две реформы: правила обращения криптовалюты и порядок налогового администрирования. Между тем допуск посредника и возложение на него обязанностей налогового агента требуют разных правовых оснований.
По использованным материалам нельзя утверждать, что все криптообменники уже обязаны удерживать НДФЛ за клиентов. Отдельный законопроект № 1222105-8 посвящён донастройке налогообложения операций с цифровыми активами; в обсуждении реформы фигурируют обязанности налоговых агентов и применение метода ФИФО. В материалах Банка России документ назван проектом. Подтверждения вступившей в силу окончательной редакции этого проекта в рассмотренных источниках нет. Источник: документ Банка России, приложение о развитии финансового рынка.
Налоговый агент рассчитывает, удерживает и перечисляет налог в случаях, установленных законом. Для клиента это потенциально упрощает расчёты, но не устраняет вопрос исторической стоимости актива. Если криптовалюта приобретена раньше на другой площадке, новому посреднику могут потребоваться сведения об этой покупке.
ФИФО, или FIFO, — способ определения очередности списания: первыми считаются выбывшими активы, которые поступили раньше. Например, если две одинаковые единицы куплены за 100 и 150 условных денежных единиц, при списании первой по ФИФО используется стоимость 100.
Такой метод влияет на распределение результата между отдельными продажами. Его обязательность, возможность выбора и особенности применения должны следовать из действующей нормы, а не из объясняющей статьи.
Аналитический вывод для пользователя прост: автоматизация налога становится полезной только тогда, когда у рассчитывающей стороны есть достаточные и корректные данные. Красивый отчёт не исправит отсутствующую историю покупки.
Можно ли платить криптовалютой в России и помогает ли QR-код
Банк России подчёркивает: расчёты криптовалютой внутри страны остаются запрещёнными. Появление регулируемого инвестиционного рынка само по себе не делает Bitcoin, Ethereum или USDT обычным средством оплаты российских товаров и услуг. Источник: Банк России.
При этом некоторые сервисы предлагают интерфейс, в котором пользователь расходует криптоактив, а продавец получает рубли. В рекламе такой сценарий часто называют оплатой криптовалютой по QR, хотя юридически он может состоять из нескольких разных операций.
Нужно выяснить, кто приобретает криптовалюту пользователя, кто отправляет рубли, на каком основании выполняется платёж за покупку и какие документы получает клиент. Сам QR-код содержит или передаёт платёжные реквизиты; он не определяет правомерность всей цепочки.
Если личная банковская карта не участвует в определённом этапе, на ней действительно не возникает соответствующего перевода. Но из этого не следует отсутствие других проверок, рисков посредника или налоговых последствий отчуждения криптоактива.
Что спросить у сервиса до использования
Прежде всего — полное наименование оператора, его юрисдикцию, основание деятельности и содержание договора. Далее — итоговый курс, все комиссии, сроки расчёта, порядок возврата при отмене покупки и документы о совершённых операциях.
Особенно важен возврат. Если магазин возвращает рубли, а пользователь ранее передал сервису USDT, необходимо понимать, кому поступают деньги, в какой форме их получит клиент и по какому курсу будет определена сумма.
Обещание «карта не участвует, значит блокировок быть не может» описывает лишь часть платёжной цепочки. Для аналитической оценки необходимо видеть её полностью.
Какие риски сохраняются у Bitcoin, Ethereum и USDT
Регулируемый посредник и качественный актив — разные предметы проверки. Организация может соблюдать требования к учёту и клиентским документам, а приобретённый актив всё равно способен значительно потерять в цене.
Для анализа удобно разделять несколько источников потерь.
| Риск | В чём проявляется | Что проверять |
|---|---|---|
| Рыночный | Изменение цены и ликвидности | Возможный размер убытка, спред и глубину доступного рынка |
| Риск посредника | Недоступность сервиса, спор о расчётах или возврате | Договор, отчётность, порядок претензий и условия распоряжения активом |
| Технический | Ошибка адреса или сети, утрата доступа | Поддерживаемый маршрут, корректность реквизитов и правила восстановления |
| Риск эмитента токена | Изменение условий обращения или ограничение операций | Правила эмитента, условия погашения и его полномочия |
| Правовой и операционный | Ограничение конкретного способа перевода или обслуживания | Применимые нормы и актуальные условия участников цепочки |
Почему USDT не равен доллару на банковском счёте
Стейблкоин ориентирован на поддержание стоимости относительно выбранного актива, но его юридическая конструкция отличается от банковского счёта. В условиях Tether предусмотрены основания для замораживания токенов и ограничения обслуживания; выпуск и прямое погашение также связаны с правилами эмитента. Источник: официальные условия Tether.
Из этого следует, что хранение USDT на адресе под собственным контролем решает вопрос управления ключами, но не отменяет возможностей, заложенных в систему самого токена. Наличие ключа и отсутствие ограничений со стороны эмитента — разные характеристики.
Почему AML-проверка не гарантирует отсутствие блокировок
AML, от английского Anti-Money Laundering, означает противодействие отмыванию денег. В криптосервисах AML-проверкой часто называют анализ связей адреса и транзакций с рисковыми источниками. Его результат зависит от данных, методики и момента проверки и не гарантирует отсутствие будущих ограничений со стороны банка, платформы или эмитента.
Кроме того, происхождение актива и происхождение денег в расчёте — связанные, но отдельные вопросы. Проверка блокчейн-транзакции сама по себе не подтверждает, что рублёвый платёж отправил именно участник договора.
Что новое регулирование означает для трейдера и бизнеса
Для трейдера доступность криптовалюты определяется уже не только наличием торговой пары. Важны объём разрешённых приобретений, доступный способ хранения, возможность вывода и качество выгрузки операций.
Например, при применении предусмотренного указанием лимита стратегия с частыми повторными покупками быстрее исчерпывала бы доступный годовой объём приобретений, даже при небольшой сумме собственных денег. Стратегия перевода актива между площадками зависит от допустимости каждого перемещения и сроков проверок.
При сравнении условий имеет смысл считать полный результат: разницу цен покупки и продажи, комиссии, стоимость переводов, возможные задержки и трудозатраты на учёт. Небольшая выгода от курса обмена может не оправдать времени на восстановление десятков несвязанных платежей.
Для бизнеса отдельное направление — внешнеторговые расчёты. Банк России сообщает о возможности использования криптовалюты экспортёрами и импортёрами, в том числе напрямую. Однако этот режим не следует переносить на любой перевод от иностранного клиента или на внутренние продажи. Источник: разъяснение Банка России о новом рынке.
Компании необходимо связывать расчёт с договором, поставкой или оказанием услуги, фиксировать курс и дату оценки, проверять контрагентов и заранее определять документы для бухгалтерского учёта. Для фрилансера важен характер дохода: получение вознаграждения за работу и последующая продажа полученного актива — разные события, требующие самостоятельной оценки.
Возможность использовать цифровой актив в трансграничной цепочке расширяет инструменты расчётов. Но экономический смысл сделки, налоговый статус дохода и требования к контрагентам от этого не исчезают.
Как выбрать посредника и подготовить свою историю операций
Первый шаг — установить юридическое лицо, с которым заключается договор. Название бота, приложения или сайта может отличаться от наименования оператора. Проверять нужно именно организацию и заявленный вид её деятельности.
ЦБ предлагает использовать официальные реестры и сервис проверки участников финансового рынка. Найденная запись должна относиться к нужному юридическому лицу и соответствовать оказываемой услуге. Лицензия на одну деятельность не подтверждает автоматически полномочия на любую операцию с цифровыми активами. Источник: реестры Банка России.
После проверки статуса стоит выяснить четыре практических условия.
Первое — как подтверждается сделка. Пользователю нужен документ, связывающий его, актив, цену и расчёт. Одной строки «успешно» в приложении для дальнейшего учёта недостаточно.
Второе — как устроен вывод. Имеют значение разрешённые направления, поддерживаемые сети, сроки и основания дополнительных запросов. Ответ «вывод есть» не заменяет описания маршрута.
Третье — что произойдёт при споре. Должны быть понятны канал обращения, ответственная организация и договорный порядок рассмотрения претензии.
Четвёртое — как формируется итоговая цена. Нулевая явная комиссия не исключает разницы между внешним ориентиром и фактическим курсом обмена.
Для уже накопленных активов полезно заранее выгрузить отчёты, сопоставить покупки с банковскими платежами, отметить переводы между собственными адресами и выделить операции с недостающими подтверждениями. Это подготовка учёта, а не требование срочно продать портфель или перенести всё в один сервис.
Как может измениться российский крипторынок: аналитическая оценка
Наиболее вероятное последствие новой модели — рост роли организаций, которые одновременно обеспечивают доступ к сделкам, проверку клиента и понятную отчётность. Для массового пользователя это может снизить сложность входа, особенно если покупка доступна в привычном финансовом интерфейсе.
Обратная сторона — усиление зависимости от посредника. Чем больше функций сосредоточено в одной организации, тем сильнее клиент зависит от её технической доступности, тарифов и процедур проверки. Возможность самостоятельно выбрать другой маршрут будет иметь самостоятельную ценность.
Вторая возможная тенденция — рост значения истории владения. Актив с документированной покупкой проще включить в последовательный учёт, чем такой же актив с утраченными подтверждениями. Сохранённые данные помогают обосновать стоимость приобретения и объяснить результат продажи, хотя сами по себе не меняют биржевую ликвидность актива.
Третья тенденция — расхождение между удобством интерфейса и сложностью правовых отношений. Действие «оплатить» или «обменять» в приложении может скрывать несколько договоров, конвертаций и передач актива. Чем короче пользовательский путь, тем важнее доступность документов, объясняющих его содержание.
Это аналитические выводы, а не установленные законом результаты. Скорость изменений будет зависеть от развития инфраструктуры, окончательных налоговых правил, практики банков и решений самих участников рынка. Прогноз о неизбежной блокировке всех зарубежных бирж нельзя подменять описанием уже принятой нормы.
Частые вопросы
Запрещена ли криптовалюта в России в 2026 году?
Общего запрета на владение нет. Но наличие актива не означает разрешения на любой способ покупки, продажи, перевода или оплаты. Каждую операцию нужно оценивать в рамках применимого режима.
Можно ли покупать USDT через P2P?
По разъяснению Банка России от 12 октября 2026 года прямые P2P-сделки между физлицами допустимы только до 1 июля 2027 года. После этой даты такие сделки без посредника не предусмотрены разрешённым перечнем. Переходный период не отменяет банковские проверки и другие требования.
Что означает лимит 300 тысяч рублей?
В тексте Указания Банка России № 7441-У предусмотрен предел суммы покупок через одного брокера за календарный год для неквалифицированного инвестора-резидента: 300 тысяч рублей. Дата начала применения указания по использованным источникам не подтверждена. Этот параметр относится к сумме покупок, а не к текущей стоимости портфеля.
Можно ли вывести купленную криптовалюту на свой кошелёк?
В разъяснении от 12 октября 2026 года Банк России не разрешает перевод с цифрового счёта физлица на его собственный некастодиальный кошелёк. Ответ касается этого конкретного маршрута и не устанавливает общего запрета на программы-кошельки.
Если магазин получает рубли, можно ли считать любой QR-сервис законным?
Нет. Рублёвая сумма у продавца описывает только результат одного этапа. Необходимо знать, кто проводит обмен, кто платит за клиента и как оформлены отношения между участниками.
Нужно ли платить налог со всей суммы продажи?
Если документально подтверждённые расходы на приобретение и реализацию приняты к учёту, налог рассчитывается с соответствующей положительной разницы, а не со всей выручки. Без подтверждений расходы могут не принять. Конкретный расчёт зависит от характера операций и применимых норм.
Гарантирует ли реестр ЦБ безопасность вложений?
Реестр подтверждает предусмотренный статус организации. Он не гарантирует рост курса, отсутствие технических сбоев или неизменность правил иностранного эмитента. Проверка посредника дополняет анализ актива.
Нужно ли срочно продавать криптовалюту из-за новых правил?
Само изменение регулирования не определяет подходящее каждому инвестиционное решение. Практическая задача владельца — проверить допустимость нужных операций, условия обслуживания и полноту документов, прежде чем менять способ работы с активами.
Источники и документы
Ключевые положения сопоставлены с официальными публикациями Банка России и ФНС. Не установлены по использованным материалам дата начала применения Указания № 7441-У, полный порядок зарубежной криптоотчётности и наличие вступившей в силу окончательной редакции налогового законопроекта № 1222105-8. Эти вопросы отмечены в соответствующих разделах; предположения о них не представлены как действующие требования.
- Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах».
- Банк России: установлено регулирование криптовалют на российском рынке.
- Банк России: регулирование обращения криптовалют в России, ответы на вопросы.
- Указание Банка России от 11 сентября 2026 года № 7441-У.
- Банк России: первые цифровые депозитарии и криптообменники.
- Банк России: признаки мошеннических переводов с 1 января 2026 года.
- Банк России: блокировки карт и переводов по 161-ФЗ.
- ФНС России: налогообложение операций с цифровой валютой.
- ФНС России: декларирование доходов от продажи криптовалюты.
- Tether: официальные условия обращения токенов и обслуживания.
- Банк России: информирование клиентов о причинах ограничений по счетам и картам.
- Банк России: рекомендации по рассмотрению обращений клиентов.
- Банк России: обзор событий в сфере противодействия отмыванию доходов за август 2026 года.
- Банк России: основные направления денежно-кредитной политики на 2027 год и период 2028–2029 годов, приложение о финансовом рынке.
Информационный и аналитический материал. Индивидуальные операции требуют оценки с учётом их обстоятельств; текст не является персональной инвестиционной или юридической рекомендацией.
Трейдеру
Литература по бизнесу, саморазвитию, трейдингу и мотивации
Жанры
Последние материалы
Еще на эту тему:
|
Биткоин – самая популярная разновидность криптовалюти, львиная доля капитализации рынка приходится именно на него. Платежная система и... читать |
Криптовалютный обмен можно совершать не только привычными методами, но и на форексе. Обмен криптовалют... читать |
|
В мире насчитывается около тысячи криптовалют (т.е. цифровых валют, функционирующих благодаря механизму асимметричного шифрования), но самой... читать |
Когда в Биткоин впервые появился в 2009 году, никто не думал, что он станет популярным так быстро, и для многих эта криптовалюта станет не только... читать |
|
В последнее время трудно назвать более популярный элемент на финансовых рынках, чем криптовалюта. Кроме основного преимущества, которое... читать |
Финансовый инструмент платежей, цифровые виртуальные деньги — все эти понятия имеют отношение к криптографической валюте. Она является... читать |
|
Многих сейчас интересует вопрос - как за наличные деньги купить (продать) Bitcoin или другую криптовалюту? Это можно достаточно просто сделать с... читать |
Эксперты опровергают слухи о достижении рынком криптовалют своего предела и отсутствии перспектив у этой индустрии. Рынок активно развивается и... читать |
|
Майнинг стал современным массовым феноменом, заставив сотни тысяч людей жадно скупать видеокарты, кулеры охлаждения и оборудовать собственные... читать |
Если ваша интуиция зачастую подсказывает вам, когда валюта биткоин сможет вырасти и когда упадет, или же вы просто хотите проверить свои... читать |

